 3738


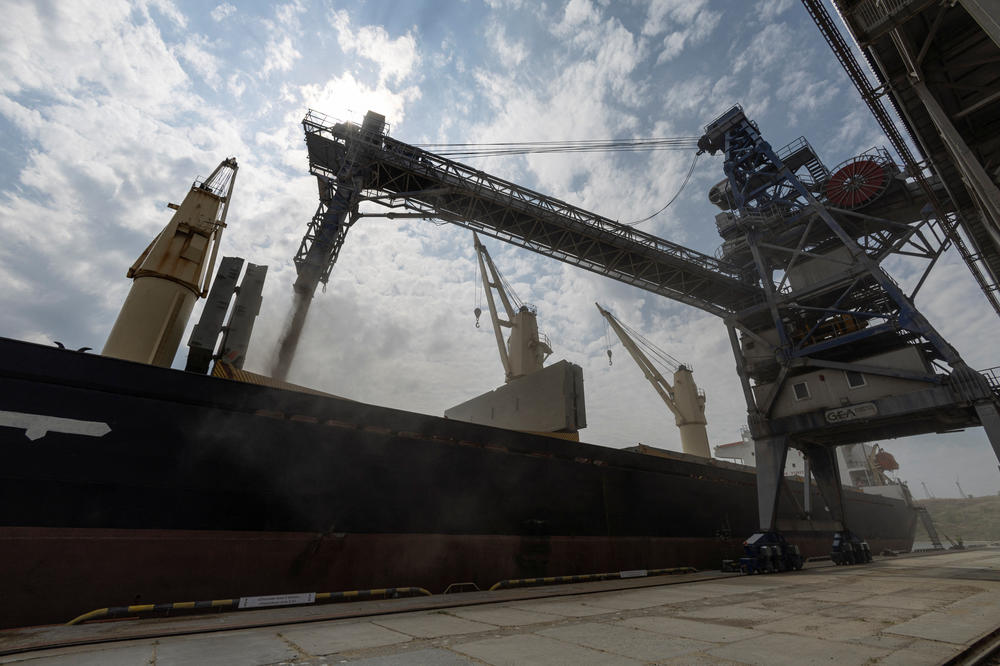
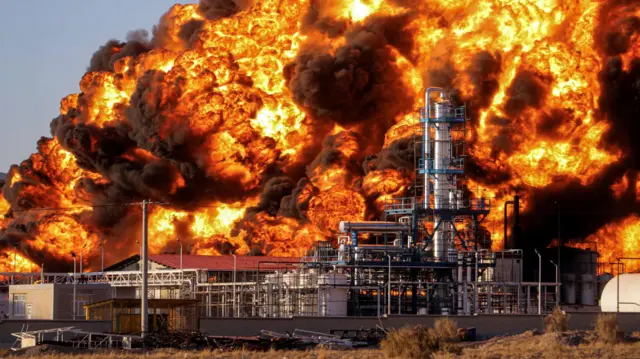
Світовий ринок нафти зіткнувся з новою проблемою: через війну з Іраном, удари по інфраструктурі та нестабільність навколо Ормузької протоки різко подорожчали морські перевезення сировини. Судновласники дедалі обережніше погоджуються заходити в небезпечні райони, а великі виробники змушені перебудовувати маршрути буквально в режимі реального часу. У результаті нафтотрейдери все частіше використовують складні схеми перевалки між суднами, які дозволяють зберігати експорт, але роблять кожен барель відчутно дорожчим.
Одним із головних обхідних механізмів стали перевалки «судно в судно» поблизу Оману. Великі танкери залишаються в безпечніших районах, тоді як менші судна підвозять нафту з портів Перської затоки й перекачують її безпосередньо в море. За даними Reuters, обсяг таких операцій у вересні зріс приблизно до 2,5 мільйона барелів на добу проти близько 1,4 мільйона місяцем раніше. Це вже не тимчасова екстрена міра, а фактично окрема логістична система, створена для роботи в умовах війни.
Найсильніше зміни відчули власники надвеликих танкерів VLCC. Попит на них різко зріс, вільних суден у частині маршрутів майже не залишилося, а ставки фрахту піднялися до рівнів, за яких транспортування може коштувати понад 30 доларів на барель. Для порівняння, у спокійні періоди транспортна складова була в рази нижчою. Через це окремі поставки з Близького Сходу стають менш конкурентними, навіть якщо сама ціна сирої нафти не змінюється.
Додатковий тиск створюють страхування, військовий супровід і необхідність працювати з вимкненими транспондерами в найбільш ризикованих районах. Частина танкерів проходить Ормузьку протоку з мінімальною електронною видимістю, а судноплавні компанії постійно переглядають маршрути залежно від нових атак. Паралельно скоротився рух через Баб-ель-Мандеб, що ще більше звужує кількість безпечних шляхів між Азією та Європою.
Саудівська Аравія, ОАЕ та інші великі експортери намагаються компенсувати дорожчу логістику знижками для покупців. Однак це означає, що дедалі більша частина доходів фактично витрачається на доставку, а не залишається виробникам. Для світового ринку виникає парадокс: фізичні обсяги нафти все ще доступні, але їх переміщення стало значно дорожчим і повільнішим.
Ситуація вже впливає не лише на нафту, а й на нафтопродукти. Європа, яка після відмови від значної частини російських поставок стала сильніше залежати від глобальних морських маршрутів, особливо вразлива до таких змін. Будь-яке подальше скорочення руху через Ормуз або Червоне море може швидко підняти вартість дизеля, авіапалива та інших видів пального.
Ринок очікує, що дефіцит танкерів збережеться навіть у разі часткової деескалації. Нові судна будуються роками, а нинішній попит уже стимулював найбільшу хвилю замовлень супертанкерів за десятиліття. Тому навіть якщо прямі військові ризики зменшаться, логістичний дефіцит і високі ставки фрахту можуть ще довго залишатися важливим фактором світових цін на енергоносії.