 4375


Російський ринок пшениці опинився під дедалі сильнішим тиском через поєднання великих внутрішніх запасів і різкого уповільнення експорту. Коли зерно не може в достатніх обсягах залишати країну, пропозиція накопичується всередині ринку, а покупці отримують можливість ще сильніше тиснути на закупівельні ціни.
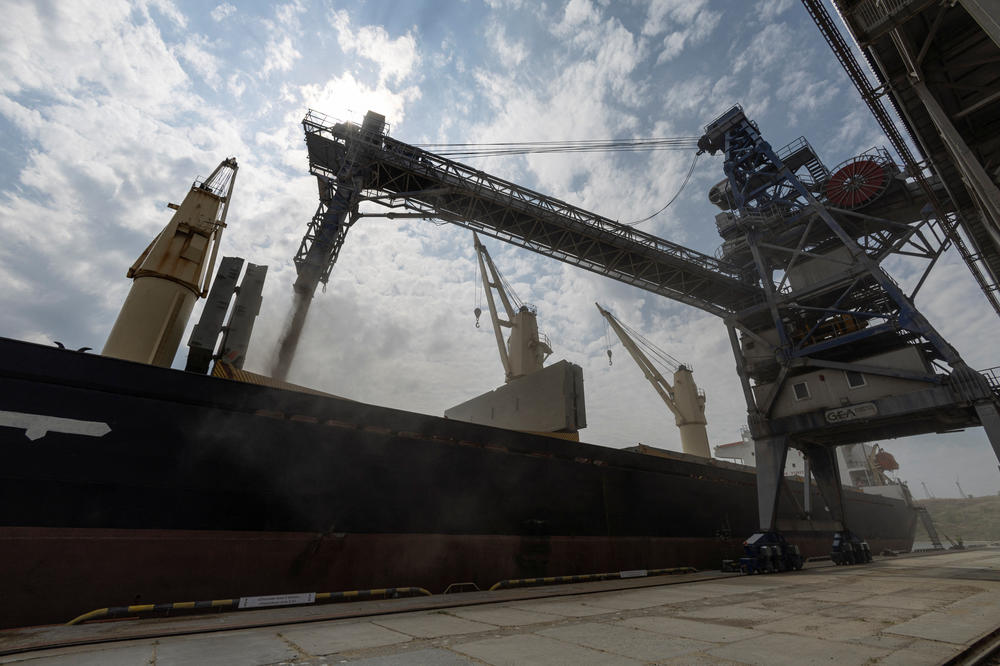
Найбільша проблема пов’язана саме з експортною логістикою. У вересні відвантаження російської пшениці різко скоротилися порівняно з минулим роком, а географія поставок звузилася. Частина зернових потоків переорієнтовується на балтійські маршрути, однак вони поки не компенсують втрату звичних обсягів через південні порти.
Надлишок зерна залишається всередині країни
Для аграріїв слабкий експорт означає, що значна частина нового врожаю не знаходить покупця на зовнішньому ринку й залишається на складах. Це збільшує конкуренцію між продавцями та змушує господарства погоджуватися на нижчі ціни, особливо якщо їм потрібні кошти для фінансування осінніх робіт, погашення кредитів або закупівлі ресурсів.
Додатковий ризик створюють великі перехідні запаси. Навіть за відносно стабільного внутрішнього споживання ринок може зіткнутися з надлишком пропозиції, якщо темпи експорту не відновляться. У такій ситуації падіння цін стає не короткостроковою реакцією, а структурною проблемою для виробників.
Ціновий тиск може вплинути на майбутню посівну
Тривале зниження закупівельних цін скорочує маржу аграріїв і може впливати на їхні рішення щодо площ під майбутній урожай. Якщо реалізація пшениці не покриває витрати на виробництво та логістику, частина господарств може скорочувати інвестиції у технології, добрива та засоби захисту або змінювати структуру посівів.
Подальша динаміка ринку залежатиме насамперед від можливостей експортувати накопичені обсяги та від ситуації в портах. Якщо логістичні обмеження збережуться, а запаси продовжать зростати, внутрішні ціни можуть залишатися під сильним тиском навіть за відносно високих котирувань на світовому ринку.