 3795


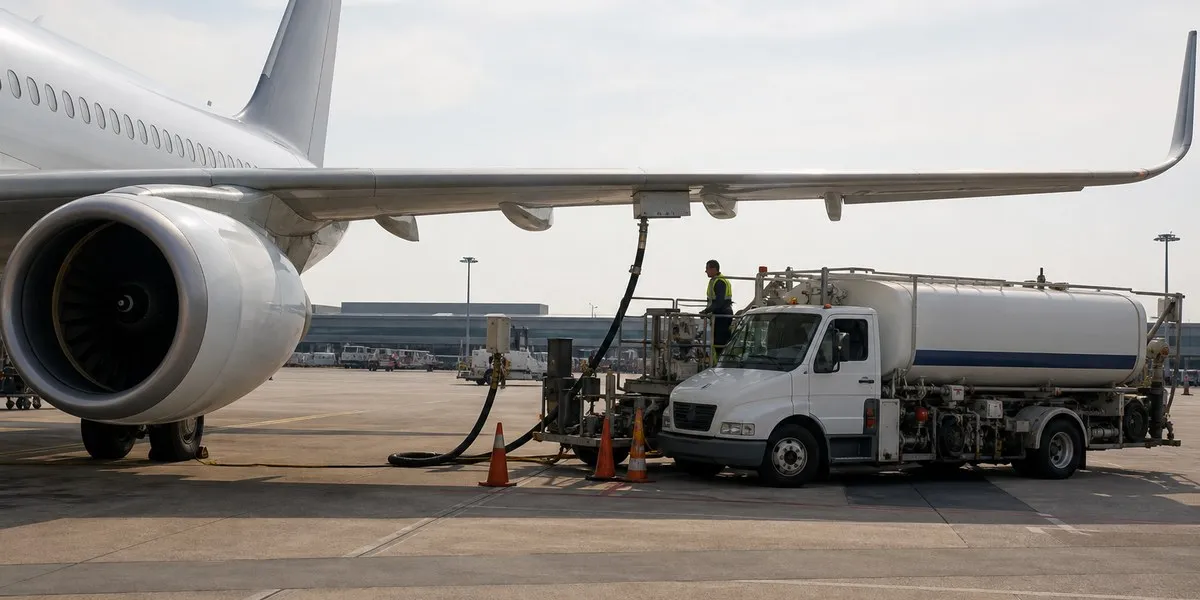
Європейський ринок авіапального може зіткнутися з дефіцитом уже в четвертому кварталі 2026 року. За оцінками аналітиків, нестача може сягнути близько 510 тисяч барелів на добу, попри активне збільшення імпорту з Азії. Для авіакомпаній це означає ризик нової хвилі високих витрат, а для пасажирів — потенційний тиск на ціни квитків.
Ситуація погіршилася після війни з Іраном, яка вплинула на традиційні маршрути постачання з Близького Сходу. Європа почала активніше закуповувати авіапальне в Нігерії, США, Канаді та Південній Кореї, але повністю компенсувати втрачений обсяг поки не вдалося.
Особливо помітно зросли поставки з Південної Кореї. У вересні вони досягли приблизно 129 тисяч барелів на добу — найвищого рівня з 2022 року. Корейські НПЗ збільшили переробку та експорт, користуючись високою різницею цін між азійським і європейським ринками.
Водночас запаси в ключовому європейському хабі Амстердам—Роттердам—Антверпен знизилися до мінімуму за сім років. Це робить ринок особливо чутливим до будь-яких нових затримок у поставках або аварій на НПЗ. Навіть короткий перебій може швидко відбитися на оптових цінах.
Для авіакомпаній паливо є однією з найбільших статей витрат. Частина перевізників заздалегідь хеджує ціни, але такі контракти не покривають усі потреби й поступово закінчуються. Якщо дефіцит збережеться, компаніям доведеться або підвищувати тарифи, або скорочувати маржу.
Аналітики очікують, що імпорт до Європи залишатиметься високим щонайменше до кінця року. Однак довгостроково проблема залежить від відновлення стабільних поставок із Близького Сходу та від того, наскільки швидко європейські НПЗ зможуть збільшити власне виробництво авіапального.